
Juros do crédito às famílias sobem a 61,7% ao ano e inadimplência vai a 6%
O cartão puxou a alta e a inadimplência das pessoas físicas chegou a 6%. Veja a tabela com cada indicador e quanto a família já deve.
Neste texto3 tópicos
O Banco Central divulgou nesta terça-feira, 29, as estatísticas monetárias e de crédito de agosto. A taxa média de juros cobrada das famílias no crédito livre subiu para 61,7% ao ano, alta de 1,4 ponto percentual em um mês. A inadimplência das pessoas físicas no sistema financeiro chegou a 6%.
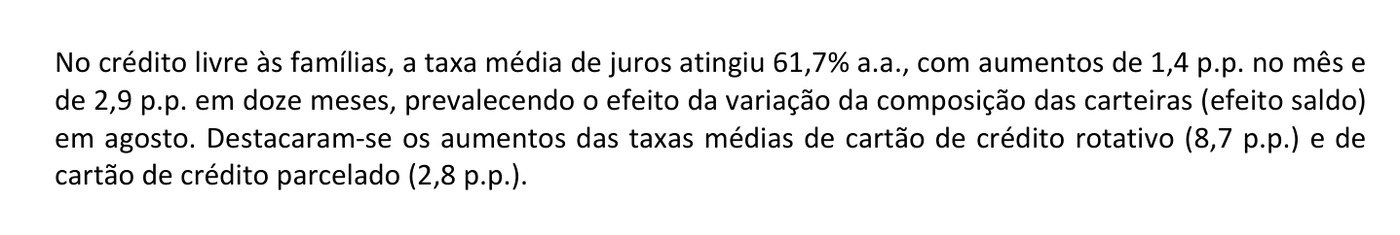
"No crédito livre às famílias, a taxa média de juros atingiu 61,7% a.a., com aumentos de 1,4 p.p. no mês e de 2,9 p.p. em doze meses, prevalecendo o efeito da variação da composição das carteiras (efeito saldo) em agosto", diz a nota para a imprensa da autoridade monetária. Efeito saldo significa que os tomadores migraram para linhas mais caras, e não que cada linha tenha encarecido na mesma proporção.
O que puxou a taxa para cima
Duas modalidades de cartão de crédito respondem pela maior parte do movimento. A taxa média do rotativo subiu 8,7 pontos percentuais no mês. A do parcelado avançou 2,8 pontos. As duas são as linhas mais caras oferecidas ao consumidor sem garantia.
O caminho oposto apareceu no crédito às empresas. A taxa média no segmento livre recuou 1,0 ponto no mês e 0,7 ponto em doze meses, fechando agosto em 24,2% ao ano. A diferença entre os 61,7% da pessoa física e os 24,2% da pessoa jurídica é de 37,5 pontos percentuais.
Somando os dois segmentos, a taxa média das operações com recursos livres ficou em 48,5% ao ano, com alta de 0,8 ponto no mês e de 2,3 pontos em doze meses. Considerando também o crédito direcionado, cujos juros são definidos por regras próprias, a taxa média das concessões foi de 32,3% ao ano. O spread bancário, distância entre o custo de captação e o preço final ao cliente, subiu para 21,2 pontos percentuais.
| Indicador em agosto | Valor | No mês | Em 12 meses |
|---|---|---|---|
| Juros do crédito livre às famílias | 61,7% a.a. | +1,4 p.p. | +2,9 p.p. |
| Juros do crédito livre às empresas | 24,2% a.a. | -1,0 p.p. | -0,7 p.p. |
| Inadimplência das pessoas físicas | 6,0% | +0,2 p.p. | +1,1 p.p. |
| Inadimplência das famílias no crédito livre | 8,0% | +0,2 p.p. | +1,0 p.p. |
| Inadimplência das empresas | 3,3% | estável | +0,5 p.p. |
| Spread bancário | 21,2 p.p. | +0,3 p.p. | +0,4 p.p. |
A conta do atraso
A inadimplência total do sistema financeiro ficou em 5%, com avanço de 0,1 ponto no mês e de 0,9 ponto em doze meses. O número consolida uma diferença de comportamento entre os dois lados do balcão: nas operações com empresas o indicador ficou estável em 3,3%, enquanto nas operações com pessoas físicas subiu para 6%.
Dentro do crédito livre, o atraso das famílias chegou a 8% da carteira. No crédito direcionado, onde estão o financiamento imobiliário e o rural, a inadimplência das famílias é de 3,6%, mas subiu 1,2 ponto em doze meses, a maior variação anual entre os recortes da nota.
O estoque de crédito livre às famílias somou R$ 2,6 trilhões, com alta de 0,8% no mês e de 10,5% em doze meses. O próprio Banco Central aponta como determinantes do avanço a aquisição de veículos, o cartão de crédito rotativo e o consignado para trabalhadores do setor privado, linha em que se concentram as operações do Crédito do Trabalhador.
Quanto a família já deve
O endividamento das famílias, que mede a relação entre a dívida e a renda acumulada em doze meses, ficou em 49,9% em julho, último dado disponível. Subiu 0,2 ponto no mês e 1,1 ponto em um ano. O comprometimento de renda, parcela da renda mensal que vai para o pagamento das dívidas, ficou estável em 28,7%, com alta de 1,4 ponto em doze meses.
Em julho, o endividamento medido pela CNC chegou a 82% das famílias, pelo sexto mês seguido de recorde. As duas pesquisas medem coisas diferentes: a do Banco Central olha o saldo devedor frente à renda, e a da confederação, a proporção de famílias com alguma conta a prazo.
Os dados de agosto são anteriores à decisão do Copom que reduziu a Selic de 14% para 13,75% ao ano, em vigor desde 17 de setembro. O efeito de uma mudança na taxa básica sobre o preço final do crédito costuma aparecer com meses de defasagem. Em junho, a taxa às famílias estava em 64% ao ano, patamar mais alto que o atual.
A próxima nota de estatísticas monetárias e de crédito, com os números de setembro, está prevista para o fim de outubro.


