
ITR 2026: prazo de entrega termina, e a terra parada paga alíquota de até 20%
Receita Federal abriu o prazo de entrega da DITR; multa por atraso é de 1% ao mês sobre o imposto devido, com valor mínimo de R$ 50
Neste texto6 tópicos
Termina em 30 de setembro o prazo para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural, a DITR 2026. Quem estava obrigado e não transmitir até as 23h59min59s, no horário de Brasília, cai na multa do artigo 7º da Lei 9.393/1996, que é de 1% ao mês sobre o imposto devido e não tem teto: só tem piso, de R$ 50. As regras do exercício estão na Instrução Normativa RFB nº 2.330, de 22 de junho de 2026.
O texto da lei é curto e não deixa margem. "No caso de apresentação espontânea do DIAC fora do prazo estabelecido pela Secretaria da Receita Federal, será cobrada multa de 1% (um por cento) ao mês ou fração sobre o imposto devido não inferior a R$ 50,00 (cinquenta reais), sem prejuízo da multa e dos juros de mora pela falta ou insuficiência de recolhimento do imposto ou quota", diz o artigo 7º da Lei 9.393/1996. O artigo 9º estende a mesma penalidade ao DIAT, a parte da declaração em que o contribuinte apura o imposto.
Quem é obrigado a declarar
A obrigação alcança pessoa física e pessoa jurídica que seja proprietária, titular do domínio útil ou possuidora a qualquer título de imóvel rural, ressalvados os casos de imunidade e de isenção previstos em lei. O critério é a situação em 1º de janeiro de 2026. Quem perdeu a posse ou a propriedade ao longo do ano também declara, nas hipóteses que a legislação lista.
A lei traz duas portas de saída, e as duas têm limite de área. O artigo 2º afasta a incidência sobre pequenas glebas rurais exploradas pelo proprietário, só ou com a família, desde que ele não tenha outro imóvel: 100 hectares na Amazônia Ocidental e no Pantanal, 50 hectares no Polígono das Secas e na Amazônia Oriental e 30 hectares em qualquer outro município. O artigo 3º isenta o imóvel de assentamento em regime de associação ou cooperativa e o conjunto de imóveis dentro desses mesmos limites, quando o dono explora a área com a família e não tem imóvel urbano. O artigo 3º-A trata das áreas de remanescentes de quilombos.
Mesmo nessas hipóteses vale conferir a condição antes de simplesmente não declarar. A dispensa vem da lei, não da vontade do contribuinte, e a multa incide sobre quem estava obrigado e deixou o prazo passar.
Quanto custa entregar fora do prazo
A multa é de 1% ao mês-calendário ou fração de atraso, calculada sobre o total do imposto devido, com valor mínimo de R$ 50, ainda que não haja imposto a pagar. Não há limite superior. Em um imóvel com imposto apurado de R$ 40 mil, cada mês de atraso custa R$ 400, e a conta continua correndo enquanto a declaração não for transmitida.
| O que | Valor ou prazo |
|---|---|
| Fim do prazo de entrega | 30 de setembro de 2026, às 23h59min59s (Brasília) |
| Multa por atraso | 1% ao mês ou fração sobre o imposto devido, sem teto |
| Valor mínimo da multa | R$ 50, mesmo sem imposto a pagar |
| Vencimento da quota única ou 1ª quota | 30 de setembro de 2026 |
| Parcelamento | Até 4 quotas mensais, nenhuma inferior a R$ 50 |
| Imposto abaixo de R$ 100 | Pagamento em quota única |
| Valor mínimo do imposto | R$ 10 (art. 11, § 2º, da Lei 9.393/1996) |
Por que a terra parada paga mais
O ITR não olha só o tamanho do imóvel. A alíquota sai do cruzamento entre a área total e o grau de utilização, que mede quanto da área aproveitável está em uso. Na tabela anexa à Lei 9.393/1996, um imóvel acima de 5.000 hectares com mais de 80% de uso paga 0,45% do valor da terra nua tributável. O mesmo imóvel com até 30% de uso paga 20%. É uma diferença de 44 vezes sobre a mesma base.
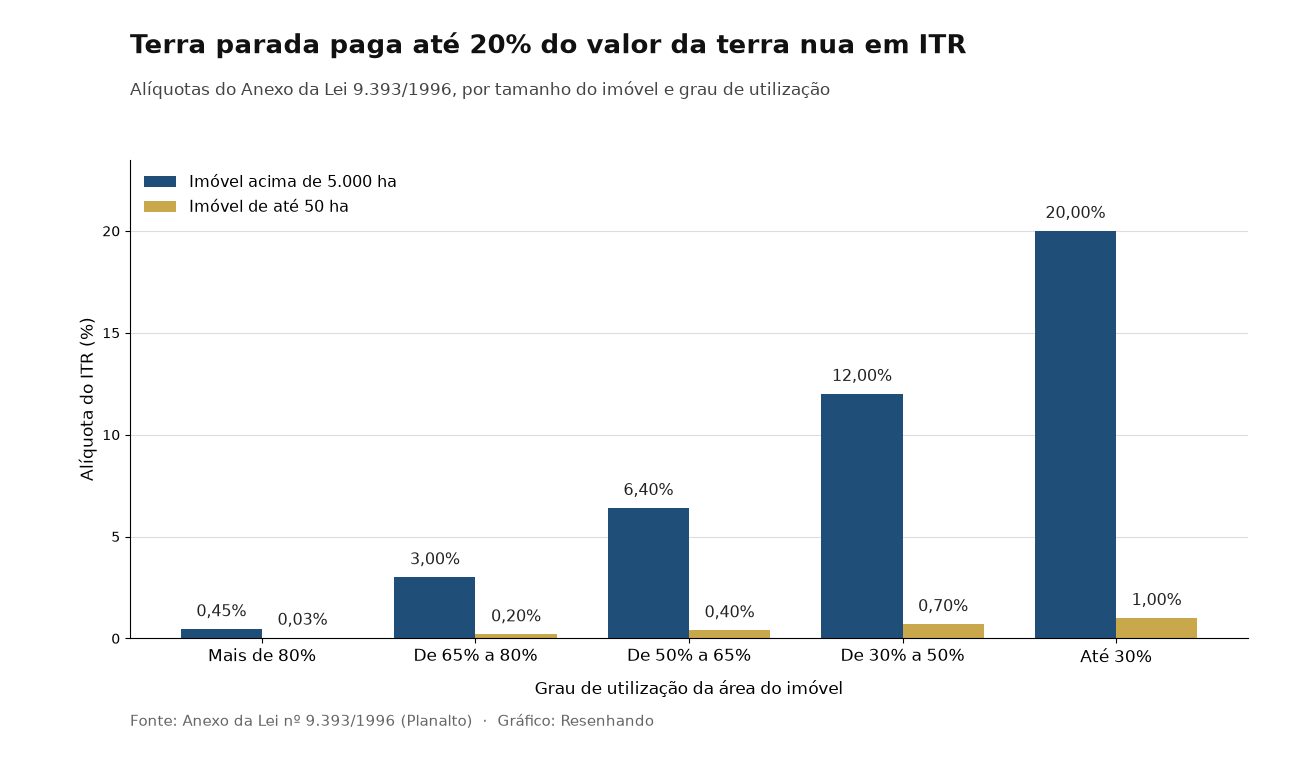
No outro extremo da tabela, um imóvel de até 50 hectares varia de 0,03% a 1%. O desenho é o mesmo em todas as faixas: quanto maior a propriedade e menor o uso, mais pesada a alíquota. O valor da terra nua é declarado pelo próprio contribuinte e vale como autoavaliação a preço de mercado em 1º de janeiro, o que faz do campo uma das principais portas de entrada para fiscalização posterior.
Como transmitir agora
São dois caminhos, os dois pela internet. O serviço "Minhas Declarações do ITR", na área de Imóveis do Portal de Serviços da Receita Federal, funciona no navegador do computador ou do celular e exige conta gov.br nos níveis prata ou ouro. Ele recupera dados cadastrais, agrupa as declarações de imóveis do mesmo contribuinte e permite preencher exercícios diferentes no mesmo ambiente.
O segundo caminho é o Programa ITR 2026, restrito a pessoa física com imóvel rural de até 100 hectares, com transmissão pelo próprio programa ou pelo Receitanet. Se depois da entrega o contribuinte encontrar erro, omissão ou inexatidão, cabe declaração retificadora, desde que antes de iniciado o procedimento de lançamento de ofício. A retificadora substitui integralmente a original.
O que o produtor com imóvel invadido deve observar
A legislação vigente não suspende o ITR sobre propriedade invadida, e o proprietário que perdeu o uso da área continua obrigado a declarar e a pagar. Há proposta em tramitação para mudar isso: o PL 1.648/2024, aprovado na Comissão de Agricultura do Senado e enviado à Câmara, prevê a suspensão da cobrança enquanto durar a ocupação. Enquanto não vira lei, a regra que vale é a do prazo desta quarta.
Outro ponto que costuma passar despercebido: o ITR é imposto federal, mas municípios conveniados com a União fiscalizam e arrecadam o tributo sobre os imóveis no próprio território, ficando com a totalidade do que arrecadam. O convênio não muda nada para o contribuinte, que continua entregando a declaração à Receita Federal e no mesmo prazo. Para quem discute custo de acesso à Justiça no campo, o tema encosta no projeto que fixa critérios de gratuidade de justiça para o produtor rural.
O que fazer se o prazo passar
A declaração continua sendo aceita depois de 30 de setembro, com a multa aplicada automaticamente pelo próprio sistema no momento da transmissão. Entregar com atraso é sempre melhor do que não entregar: a multa mínima de R$ 50 é fixa, mas o percentual de 1% ao mês só para de correr quando a declaração entra. Quem tem imposto apurado deve emitir o Darf e observar que as quotas seguintes à primeira são acrescidas de juros pela Selic acumulada.


